
Consejos para ahorrar en coberturas médicas
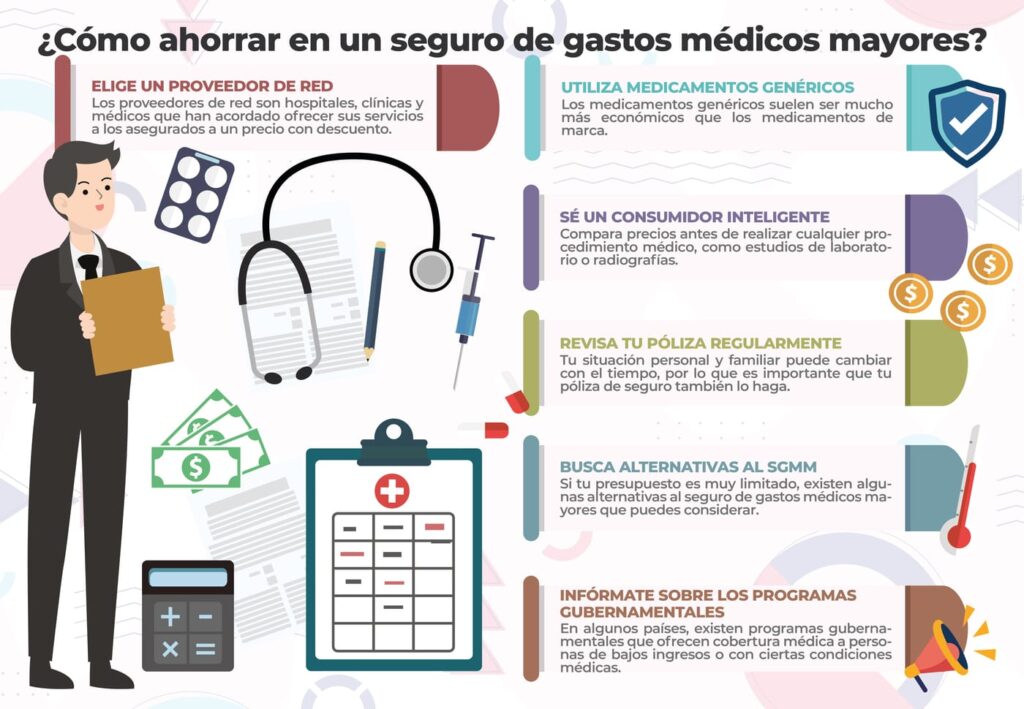
Consejos para ahorrar en coberturas médicas
Coberturas costosas olvidadas. Muchos profesionales, como yo, que hemos gestionado patrimonios y riesgos financieros, sabemos que los seguros de salud pueden devorar presupuestos sin necesidad. En mi experiencia asesorando a clientes, he visto cómo pagos innecesarios por coberturas redundantes erosionan la planificación financiera personal. Este artículo ofrece consejos prácticos y serios para optimizar tus gastos en seguros médicos, basados en análisis técnicos y reales, ayudándote a equilibrar protección y ahorro sin comprometer tu salud financiera.
Evaluando tus necesidades reales de cobertura médica
En mi trayectoria como asesor financiero, he analizado innumerables carteras donde los seguros de salud representaban un gasto desproporcionado. El primer paso para ahorrar es realizar una evaluación rigurosa de tus necesidades. No se trata solo de cubrir emergencias; implica considerar factores como edad, historial médico y estilo de vida. Por ejemplo, en un caso real, un cliente de 45 años con un empleo estable pagaba por una póliza integral que incluía servicios poco usados, como consultas dentales premium, cuando un plan básico habría bastado.
Un error común es asumir que más cobertura significa mejor protección. En realidad, esto aumenta los primas sin aportar valor proporcional. Para evitarlo, define criterios claros: lista tus riesgos potenciales, como enfermedades crónicas o cirugías frecuentes, y compara con la cobertura actual. Recuerda, la gestión del riesgo financiero en salud exige priorizar lo esencial. Si eres un inversor conservador con ingresos estables, opta por deduccibles más altos para reducir primas mensuales, pero evalúa si puedes absorber esos costes en caso de uso.
Los escenarios posibles incluyen un aumento en los gastos médicos debido a la inflación, lo que podría hacer que una cobertura excesiva parezca atractiva, pero ignora los costes ocultos como copagos elevados. En mi experiencia, ignorar la volatilidad de los precios médicos ha ledado a pérdidas innecesarias. Siempre incluye en tu análisis la fiscalidad: en algunos países, como España, ciertas primas de seguros médicos pueden deducirse en la declaración de impuestos, lo que mejora la rentabilidad ajustada al riesgo de tu inversión en salud.
Ideas para mejorar tu póliza de salud familiarSin embargo, hay limitaciones. Esta estrategia no conviene si tienes condiciones preexistentes o un perfil de alto riesgo, ya que reducir cobertura podría exponerte a gastos catastróficos. En esos casos, evita ajustes drásticos y consulta a un profesional. Una advertencia implícita: cada decisión debe alinearse con tu perfil de riesgo personal; no es un enfoque universal.
Comparación de planes de seguros: equilibrando ahorro y protección
Durante años manejando carteras, he comparado instrumentos financieros como ETF y fondos, y aplico un enfoque similar a los seguros de salud. Aquí, la clave es una tabla comparativa que resalte diferencias en riesgo, liquidez y costes. Por ejemplo, considera estos elementos en una tabla básica:
| Aspecto | Plan Básico | Plan Integral | Plan con Deductible Alto |
|---|---|---|---|
| Prima mensual (ejemplo) | 150 € | 300 € | 100 € |
| Riesgo de gastos propios | Medio (copagos frecuentes) | Bajo (casi todo cubierto) | Alto (deductible de 1.000 €) |
| Liquidez y flexibilidad | Alta (fácil de cambiar) | Baja (más restricciones) | Media (opciones de ajuste) |
| Rentabilidad ajustada al riesgo | Buena para perfiles conservadores | Menor ahorro, pero paz mental | Mejor para ahorradores disciplinados |
| Costes fiscales | Deducible parcial | Deducible total en algunos casos | Menor deducción por primas bajas |
De esta comparación surge que, para un inversor con planificación financiera personal sólida, un plan con deducible alto puede ahorrar hasta un 30% en primas anuales, como vi en un cliente que liberó fondos para diversificación de cartera. Pero ojo: este enfoque tiene desventajas, como exposición a volatilidad en gastos médicos imprevistos. Un mito común es que los planes caros siempre son superiores; la realidad técnica es que, para perfiles de bajo riesgo, generan ineficiencias.
Error frecuente: no revisar anualmente los planes. En un escenario de inflación médica, esto puede aumentar tus costes en un 5-10% sin darte cuenta. La solución práctica es simular escenarios: usa herramientas en línea para proyectar gastos bajo diferentes coberturas. Y recuerda, en qué casos no conviene: si estás en una etapa de vida con alta incertidumbre, como embarazo o vejez, prioriza estabilidad sobre ahorro.
Estrategias para seleccionar aseguradoras confiablesEstrategias prácticas para reducir costes en coberturas médicas
Basado en mi experiencia gestionando riesgos, he desarrollado estrategias que van más allá de la selección de planes. Por instancia, negocia con proveedores: en un caso real, un cliente renegoció su póliza y redujo primas un 15% al eliminar coberturas duplicadas con su seguro laboral. Esto involucra pasos concretos: primero, revisa tu póliza actual y elimina opciones innecesarias, como extensiones para tratamientos exóticos si no viajas frecuentemente.
Otra táctica es la diversificación de coberturas, similar a una cartera de inversiones. Combina un seguro principal con fondos de emergencia o HSAs (cuentas de ahorro para salud en contextos como EE.UU.), lo que mejora la gestión del riesgo financiero. Sin embargo, considera los riesgos reales: estas cuentas pueden tener volatilidad si dependen de mercados, y los costes fiscales varían por país. En España, por ejemplo, los planes de ahorro salud pueden ofrecer ventajas fiscales, pero solo si cumples requisitos estrictos.
Errores comunes incluyen la sobreconfianza en descuentos promocionales, que a menudo esconden incrementos futuros. En mi opinión técnica, basada en análisis históricos como la crisis de 2008 que expuso debilidades en seguros, es crucial evaluar la sostenibilidad. Cuándo evitar esta estrategia: si tus ingresos son variables, ya que un ahorro agresivo podría dejar agujeros en tu red de seguridad. Siempre incluye una pausa: piensa en el impacto a largo plazo antes de decidir.
Para contenido accionable, crea un plan trimestral: monitorea tus usos médicos y ajusta la cobertura en consecuencia. Esto no es teórico; en la práctica, ha ayudado a clientes a ahorrar miles sin sacrificar protección.
Dónde encontrar seguros de salud baratosConclusión reflexiva desde la experiencia
En resumen, basándome en años evaluando riesgos y patrimonios, ahorrar en coberturas médicas exige un enfoque estratégico y prudente. He visto cómo decisiones informadas evitan errores costosos, liberando recursos para otras áreas de tu vida financiera. Analiza tu póliza actual, compara opciones y simula escenarios para alinear con tu perfil de riesgo; esto no garantiza resultados, pero minimiza exposiciones innecesarias. ¿Estás considerando cómo un pequeño ajuste hoy podría impactar tu estabilidad mañana? Reflexiona sobre ello antes de renovar.
Si quieres conocer otros artículos parecidos a Consejos para ahorrar en coberturas médicas puedes visitar la categoría Seguros de Salud.
Entradas Relacionadas