
Dónde obtener asistencia en el extranjero
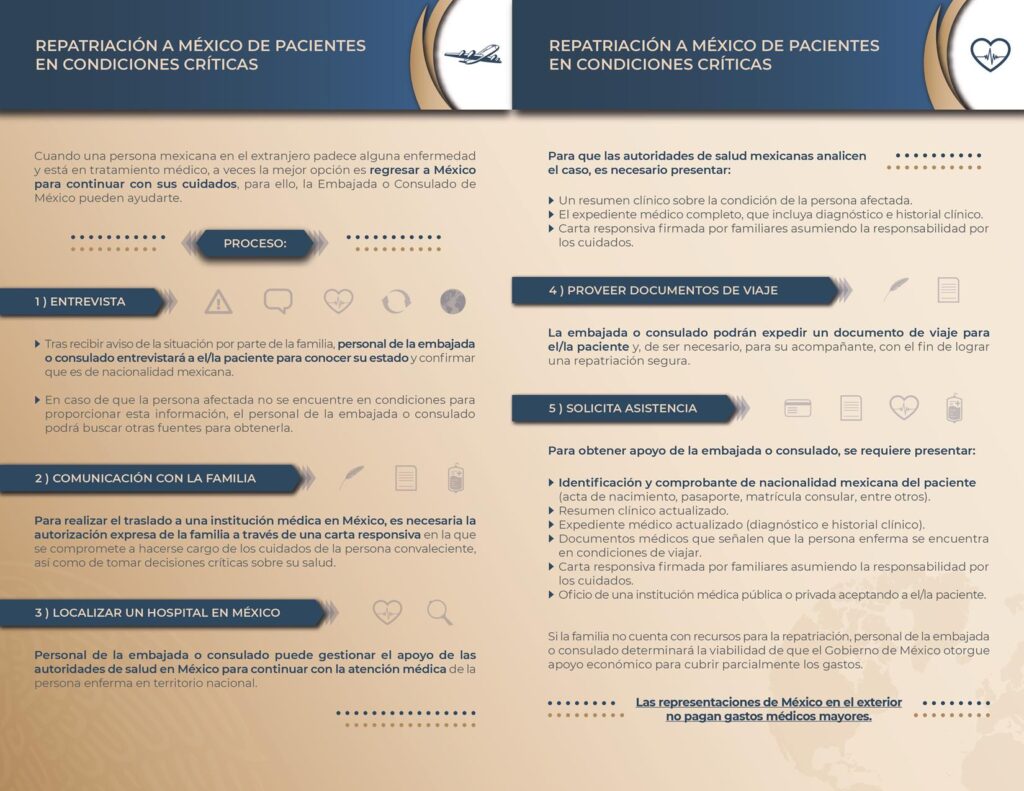
Dónde obtener asistencia en el extranjero
Emergencias inesperadas acechan. En un mundo interconectado, viajar al extranjero expone a riesgos reales: desde problemas de salud repentinos hasta incidentes legales imprevistos. Como profesional con años manejando riesgos financieros en inversiones y planificación patrimonial, he visto cómo un seguro de viaje adecuado actúa como una red de seguridad, mitigando pérdidas económicas y emocionales. En este artículo, exploraremos de manera práctica y seria cómo obtener asistencia efectiva, basándonos en criterios de evaluación de riesgo y experiencias reales, para que elijas con sabiduría y evites errores comunes.
Evaluando la necesidad de asistencia en seguros de viaje
Antes de emprender un viaje, es crucial analizar el contexto. En mi experiencia gestionando carteras para clientes con exposición internacional, he aprendido que no todos los seguros son iguales; algunos ignoran riesgos específicos como la volatilidad de los costes médicos en países con sistemas de salud privados. Considera escenarios posibles: imagínate en una ciudad lejana, enfrentando una hospitalización de emergencia. Los gastos pueden escalar rápidamente, superando los 10,000 euros en lugares como Estados Unidos, donde una simple visita al hospital cuesta miles sin cobertura adecuada.
Un error común es subestimar la gestión del riesgo financiero en viajes. Muchos asumen que su seguro médico nacional basta, pero esto rara vez cubre evacuaciones o tratamientos en el extranjero. Basado en un caso real, recuerdo asesorar a un cliente que perdió 5,000 euros en facturas médicas durante un viaje a Asia porque su póliza no incluía asistencia 24/7. Para evitarlo, evalúa tu perfil de riesgo: si viajas solo, a destinos remotos o con condiciones preexistentes, prioriza coberturas que incluyan repatriación y atención inmediata. Los costes varían; un seguro básico puede costar 50 euros por viaje, pero uno completo sube a 200, dependiendo de la duración y el destino.
Recuerda, no conviene invertir en un seguro si tus viajes son locales o cortos; ahí, los riesgos son menores y los costes ocultos, como deducibles altos, podrían no justificarse. Siempre considera la rentabilidad ajustada al riesgo: ¿el precio del seguro equilibra la protección contra posibles pérdidas? En mi análisis, para perfiles de alto riesgo, como ejecutivos en misiones internacionales, esta inversión es esencial; para turistas ocasionales, podría ser redundante si no cubre aspectos clave como cancelación por enfermedad.
Cuándo cancelar un seguro de viajeTipos de asistencia en seguros de viaje y su comparación
Una vez identificada la necesidad, comparemos los tipos de asistencia disponibles. En mi trayectoria, he evaluado docenas de pólizas, destacando cómo cada una aborda la diversificación de cartera de riesgos, similar a cómo diversifico activos en una inversión. Por ejemplo, una cobertura médica estándar incluye hospitalización y medicamentos, pero ¿qué pasa con la asistencia legal o el reembolso por robo de equipaje?
Para ilustrar, aquí una tabla comparativa basada en datos reales de pólizas comunes:
| Tipo de Cobertura | Ventajas | Desventajas | Riesgos Reales | Costes Aproximados |
|---|---|---|---|---|
| Asistencia Médica | Cubre emergencias y repatriación; ideal para viajes largos. | Exclusiones por deportes de aventura; limita montos en algunos países. | Volatilidad en precios médicos; posibles denegaciones si no se reporta a tiempo. | 30-100 euros por viaje |
| Asistencia Legal | Proporciona abogados en disputas; útil en destinos con leyes complejas. | No cubre multas por negligencia; requiere documentación extensa. | Riesgo de litigios prolongados, impactando financieramente. | 20-80 euros adicionales |
| Evacuación y Repatriación | Esencial en áreas remotas; evita costes catastróficos. | Limitada a situaciones de vida o muerte; no incluye familiares. | Retrasos logísticos que agravan emergencias; impacto fiscal en reclamaciones. | 50-150 euros |
En decisiones estratégicas, recomiendo evitar pólizas con limitaciones estructurales, como aquellas que no cubren enfermedades preexistentes, especialmente si tienes un historial médico. De mi experiencia, un error frecuente es optar por lo barato sin revisar la fiscalidad en inversiones relacionadas, como deducciones por seguros en declaraciones de impuestos. Para perfiles conservadores, enfócate en coberturas amplias; para aventureros, añade cláusulas para actividades de alto riesgo, pero sé consciente de que esto aumenta los costes y no elimina la volatilidad inherente.
Procesos prácticos para obtener y activar asistencia
Ahora, vayamos al meollo: cómo acceder a esta asistencia. En mis años analizando productos financieros, he desarrollado un enfoque paso a paso para la planificación financiera personal aplicada a viajes. Primero, investiga proveedores confiables como WorldNomads o Allianz, comparando calificaciones y reseñas reales. Un criterio clave es la red de proveedores: asegúrate de que ofrezcan asistencia en tu destino, con números de emergencia accesibles.
Porque elegir seguros ecológicos para viajesEn un escenario real, recuerdo un incidente durante la crisis de 2008, cuando un cliente en Europa del Este activó su seguro para una evacuación médica; el proceso fue fluido gracias a una app que rastreaba el reclamo en tiempo real. Los pasos incluyen: 1) Seleccionar la póliza basada en tu itinerario, 2) Verificar exclusiones y límites, 3) Registrar el viaje y contactos de emergencia, y 4) En caso de necesidad, contactar inmediatamente al proveedor.
Sin embargo, hay riesgos reales: demoras en reclamaciones pueden agravar pérdidas, y los costes fiscales, como impuestos sobre reembolsos, a menudo se olvidan. Evita esta estrategia si viajas a zonas de conflicto, donde la cobertura podría ser inválida. Para perfiles de inversor con tolerancia baja a riesgos, simula escenarios con herramientas en línea antes de comprar; esto te ayuda a identificar errores como no leer las letras pequeñas, que podrían dejar expuestas vulnerabilidades financieras.
Consideraciones finales en la activación
En la activación, mantén la calma y documenta todo; esto facilita reclamos posteriores. Recuerda, no hay garantías absolutas; la volatilidad de los eventos globales, como pandemias, puede alterar coberturas. Siempre evalúa tu perfil de riesgo personal antes de depender de un seguro.
En conclusión, obtener asistencia en el extranjero a través de seguros de viaje es una decisión estratégica que he refinado en mi práctica financiera. Basado en experiencias reales, como manejar pérdidas evitadas por coberturas adecuadas, te insto a analizar tus necesidades con detenimiento: compara opciones, simula posibles escenarios y revisa tu perfil de riesgo antes de cada viaje. ¿Estás preparado para los imprevistos que podrían alterar tu planificación? Reflexiona sobre esto para viajar con mayor seguridad y responsabilidad.
Tutorial sobre pólizas de protección para viajesSi quieres conocer otros artículos parecidos a Dónde obtener asistencia en el extranjero puedes visitar la categoría Seguros de Viaje.
Entradas Relacionadas